
நமது உடல்நலத்தைப் பரிசோதிக்க அவ்வப்போது மருத்துவ பரிசோதனை செய்வது போல, நமது நிதி நிலைமையையும் அவ்வப்போது சரிபார்ப்பது முக்கியம்.
நீங்கள் எவ்வளவு சம்பாதிக்கிறீர்கள், எவ்வளவு செலவு செய்கிறீர்கள், எவ்வளவு சேமிக்கிறீர்கள், எவ்வளவு முதலீடு செய்துள்ளீர்கள் போன்ற சில முக்கியமான எண்களைத் தொடர்ந்து கவனித்து வருவது, உங்கள் நிதி நிலையைப் புரிந்துகொள்ளவும், தேவையான மாற்றங்களைச் செய்யவும் உதவும்.
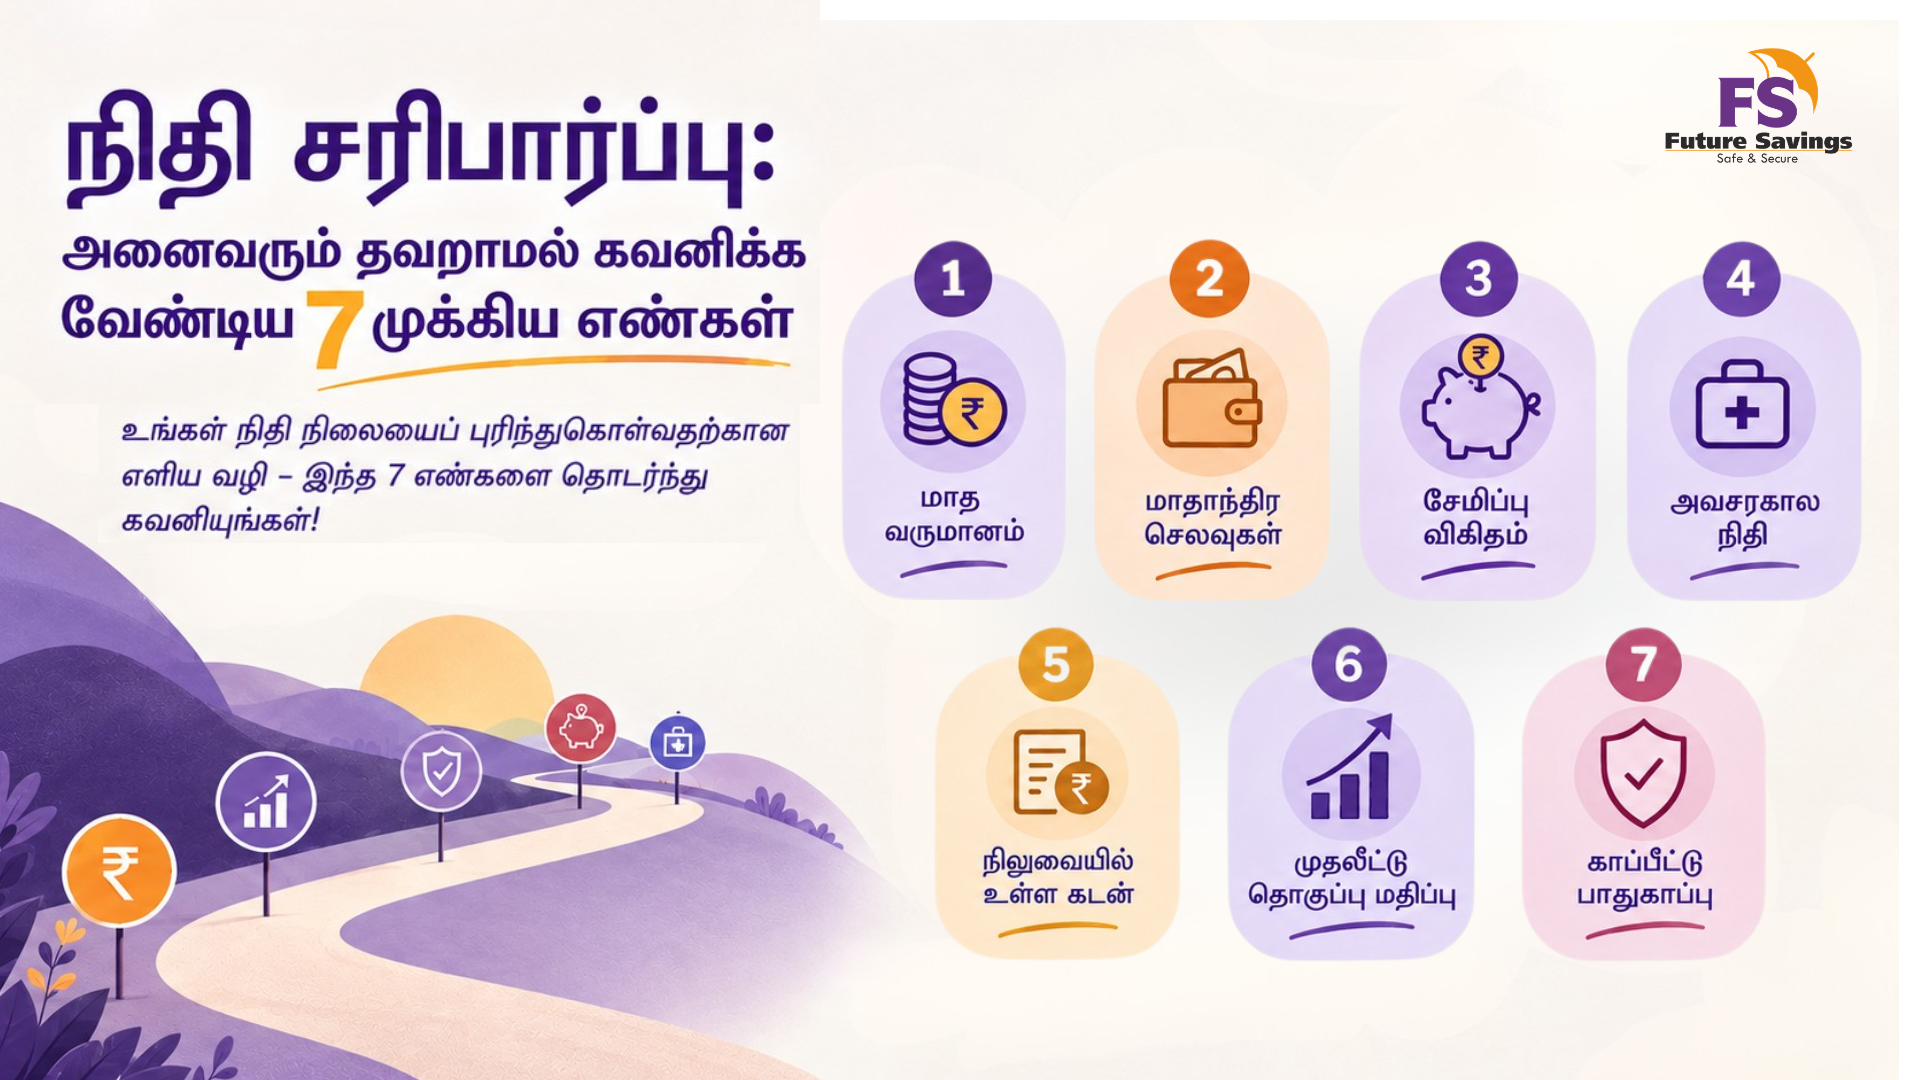
உங்கள் நிதி நிலையைத் தொடர்ந்து கண்காணிக்க உதவும் 7 முக்கியமான எண்கள் இங்கே:
1. மாத வருமானம்
உங்கள் நிதித் திட்டத்தின் தொடக்கம் உங்கள் வருமானம்தான். ஒவ்வொரு மாதமும் கைக்கு வரும் வருமானம் எவ்வளவு என்பதைத் தெளிவாகத் தெரிந்துகொள்வது, செலவுகள், சேமிப்பு, முதலீடுகள் மற்றும் நிதிப் பாதுகாப்பிற்கு எவ்வளவு ஒதுக்க முடியும் என்பதைத் திட்டமிட உதவும்.
சம்பள உயர்வு, போனஸ், தொழில் வருமானம் அல்லது வேலை மாற்றம் போன்ற காரணங்களால் உங்கள் வருமானத்தில் மாற்றம் ஏற்பட்டால், அதற்கேற்ப உங்கள் நிதித் திட்டத்தையும் மறுபரிசீலனை செய்யலாம்.
தொடர்ந்து கவனிக்க வேண்டியவை:
- மாதாந்திர கைக்கு வரும் வருமானம்
- கூடுதல் வருமான வழிகள்
- சம்பளம் அல்லது தொழில் வருமானத்தில் ஏற்படும் மாற்றங்கள்
- சம்பள உயர்வு மற்றும் போனஸ்
உங்கள் வருமானத்தைத் தெளிவாகப் புரிந்துகொள்வது, மற்ற நிதி முடிவுகளைச் சரியாகத் திட்டமிட உதவும்.
2. மாதாந்திர செலவுகள்
எவ்வளவு சம்பாதிக்கிறீர்கள் என்பதைத் தெரிந்துகொள்வது மட்டும் போதாது. உங்கள் பணம் எங்கு செல்கிறது என்பதையும் தெரிந்துகொள்ள வேண்டும்.
உங்கள் மாதாந்திர செலவுகளைப் பரிசீலித்து, அவற்றை அத்தியாவசிய செலவுகள் மற்றும் விருப்ப செலவுகள் எனப் பிரித்துப் பாருங்கள். இதன் மூலம் தேவையற்ற செலவுகளைக் கண்டறிந்து, சேமிப்பு மற்றும் முதலீட்டிற்கு உண்மையில் எவ்வளவு தொகை கிடைக்கிறது என்பதைப் புரிந்துகொள்ளலாம்.
தொடர்ந்து கவனிக்க வேண்டியவை:
- அத்தியாவசிய குடும்பச் செலவுகள்
- கடன் மற்றும் EMI செலுத்துதல்கள்
- சந்தாக்கள் மற்றும் தொடர்ச்சியான கட்டணங்கள்
- வாழ்க்கைமுறை மற்றும் விருப்பச் செலவுகள்
சிறியதாகத் தோன்றும் தொடர்ச்சியான செலவுகள்கூட காலப்போக்கில் கணிசமான தொகையாக மாறலாம். எனவே, அவற்றை அவ்வப்போது மதிப்பாய்வு செய்வது உங்கள் பட்ஜெட்டை கட்டுப்பாட்டில் வைத்திருக்க உதவும்.
3. சேமிப்பு விகிதம்
உங்கள் வருமானத்தில் எவ்வளவு தொகையைச் செலவு செய்யாமல் சேமிக்கிறீர்கள் என்பதை சேமிப்பு விகிதம் காட்டுகிறது.
உதாரணமாக, மாதம் ₹60,000 வருமானம் பெற்று, அதில் ₹12,000 சேமித்தால், உங்கள் சேமிப்பு விகிதம் 20% ஆகும்.
அனைவருக்கும் பொருந்தக்கூடிய ஒரே சேமிப்பு விகிதம் என்று எதுவும் இல்லை. உங்கள் வருமானம், செலவுகள், குடும்பப் பொறுப்புகள் மற்றும் நிதி இலக்குகளைப் பொறுத்து அது மாறுபடலாம். முக்கியமானது, தொடர்ந்து சேமிக்கும் பழக்கத்தை உருவாக்குவதும், உங்கள் சூழ்நிலைக்கு ஏற்ப சேமிப்பை அதிகரிக்க முடியுமா என்பதைப் பார்ப்பதும்தான்.
சேமிப்பு விகிதம் = (மாதாந்திர சேமிப்பு ÷ மாத வருமானம்) × 100
உங்கள் வருமானம் அதிகரித்தும் சேமிக்கும் தொகை மாறாமல் இருந்தால், சேமிப்பை அதிகரிக்க முடியுமா என்பதை மறுபரிசீலனை செய்யலாம்.
4. அவசரகால நிதி
எதிர்பாராத செலவுகள் ஏற்படும் போது உடனடியாக கடன் வாங்காமல் அல்லது முதலீடுகளைத் திரும்பப் பெறாமல் சமாளிக்க உதவுவதற்காக அவசரகால நிதி உருவாக்கப்படுகிறது.
அவசரகால நிதியில் எவ்வளவு பணம் உள்ளது என்பதை மட்டும் பார்க்காமல், அது உங்கள் அத்தியாவசிய மாதச் செலவுகளுடன் ஒப்பிடும்போது எத்தனை மாதங்களுக்கு போதுமானது என்பதையும் கவனிக்க வேண்டும்.
உதாரணமாக, உங்கள் அத்தியாவசிய மாதச் செலவுகள் ₹40,000 என்றும், அவசரகால நிதியாக ₹2.4 லட்சம் வைத்திருக்கிறீர்கள் என்றும் வைத்துக்கொள்வோம். அது சுமார் 6 மாதங்களுக்கான அத்தியாவசிய செலவுகளுக்குச் சமமாகும்.
தொடர்ந்து கவனிக்க வேண்டியவை:
- அவசரகால நிதியின் தற்போதைய தொகை
- அத்தியாவசிய மாதச் செலவுகள்
- எத்தனை மாதங்களுக்கு அந்த நிதி போதுமானது
- தேவையான நேரத்தில் எளிதாகப் பயன்படுத்தக்கூடிய நிலையில் உள்ளதா
உங்கள் செலவுகள், குடும்பப் பொறுப்புகள் அல்லது வருமானத்தில் மாற்றம் ஏற்பட்டால், அவசரகால நிதியையும் அதற்கேற்ப மறுபரிசீலனை செய்யலாம்.
5. நிலுவையில் உள்ள கடன்
உங்கள் நிதி நிலையைப் புரிந்துகொள்ள கடனும் ஒரு முக்கியமான எண்ணாகும்.
உங்களிடம் எத்தனை கடன்கள் உள்ளன என்பதைத் தெரிந்துகொள்வது மட்டுமல்லாமல், இன்னும் எவ்வளவு தொகை செலுத்த வேண்டியுள்ளது, வட்டி விகிதம் என்ன, ஒவ்வொரு மாதமும் எவ்வளவு EMI செலுத்துகிறீர்கள் என்பதையும் தெரிந்துகொள்ள வேண்டும்.
தொடர்ந்து கவனிக்க வேண்டியவை:
- மொத்த நிலுவைக் கடன் தொகை
- வட்டி விகிதங்கள்
- மாதாந்திர EMI
- கிரெடிட் கார்டு நிலுவை
- கடனைத் தொடர்ந்து குறைத்து வருகிறீர்களா என்பதைக் கண்காணித்தல்
உங்கள் நிதி நிலைமை மாறும்போது, கூடுதல் தொகையைச் செலுத்துவது அல்லது உங்கள் கடனை மறுசீரமைப்பது போன்ற விருப்பங்கள் உங்களுக்கு பொருத்தமானதா என்பதையும் பரிசீலிக்கலாம்.
6. முதலீட்டு தொகுப்பு மதிப்பு
உங்கள் முதலீடுகள் சமீபத்தில் லாபம் அடைந்துள்ளதா அல்லது குறைந்துள்ளதா என்பதை மட்டும் கவனிப்பது போதாது. அவை உங்கள் நிதி இலக்குகளுடன் பொருந்துகின்றனவா என்பதையும் பார்க்க வேண்டும்.
உங்கள் முதலீடுகளின் தற்போதைய மதிப்பைத் தொடர்ந்து கண்காணித்து, அவை உங்கள் இலக்குகள், முதலீட்டு காலம் மற்றும் நீங்கள் ஏற்கக்கூடிய அபாய அளவிற்கு ஏற்றவையாக உள்ளதா என்பதைப் பரிசீலிக்கலாம்.
தொடர்ந்து கவனிக்க வேண்டியவை:
- முதலீட்டு தொகுப்பின் தற்போதைய மதிப்பு
- சொத்து ஒதுக்கீடு
- முதலீட்டு செயல்திறன்
- நிதி இலக்குகளை நோக்கிய முன்னேற்றம்
- உங்கள் தற்போதைய தேவைகளுக்கு முதலீட்டு அமைப்பு பொருத்தமாக உள்ளதா
அவ்வப்போது முதலீடுகளை மதிப்பாய்வு செய்வது, குறிப்பிட்ட ஒரு முதலீடு அல்லது சொத்து வகையில் உங்கள் முதலீடு அதிகமாகக் குவிந்துள்ளதா என்பதையும் கண்டறிய உதவும்.
7. காப்பீட்டுப் பாதுகாப்பு
நிதித் திட்டமிடல் என்பது செல்வத்தை உருவாக்குவது மட்டுமல்ல. உருவாக்கியுள்ள நிதி வளங்களைப் பாதுகாப்பதும் அதில் முக்கியமான பகுதியாகும்.
உங்கள் வருமானம், குடும்பப் பொறுப்புகள் மற்றும் நிதி கடமைகள் மாறும்போது, உங்கள் காப்பீட்டுப் பாதுகாப்பும் போதுமானதாக உள்ளதா என்பதை மறுபரிசீலனை செய்ய வேண்டும்.
சில ஆண்டுகளுக்கு முன்பு உங்களுக்கு பொருத்தமாக இருந்த காப்பீட்டுத் தொகை, இன்றைய உங்கள் தேவைகளுக்கும் அதே அளவில் பொருந்தும் என்று அவசியமில்லை.
தொடர்ந்து கவனிக்க வேண்டியவை:
- ஆயுள் காப்பீட்டுத் தொகை
- மருத்துவக் காப்பீட்டுத் தொகை
- முக்கியமான சொத்துகளுக்கான காப்பீடு
- பாலிசியின் விதிமுறைகள் மற்றும் பலன்கள்
- குடும்பம் மற்றும் நிதிப் பொறுப்புகளில் ஏற்பட்டுள்ள மாற்றங்கள்
திருமணம், குழந்தைகள், வீடு வாங்குதல் அல்லது வருமானத்தில் குறிப்பிடத்தக்க உயர்வு போன்ற முக்கியமான வாழ்க்கை மாற்றங்கள் ஏற்பட்டால், உங்கள் காப்பீட்டுத் தேவைகளை மறுபரிசீலனை செய்வது பயனுள்ளதாக இருக்கும்.
நிதி சரிபார்ப்பை எவ்வளவு அடிக்கடி செய்ய வேண்டும்?
உங்கள் நிதியின் ஒவ்வொரு விவரத்தையும் வாரந்தோறும் மாற்ற வேண்டிய அவசியமில்லை. ஆனால் மாதந்தோறும் வருமானம், செலவுகள், சேமிப்பு மற்றும் கடன் நிலையைப் பார்ப்பது நல்ல பழக்கமாக இருக்கும்.
மேலும், சில மாதங்களுக்கு ஒருமுறை விரிவான நிதி சரிபார்ப்பை மேற்கொள்ளலாம். உங்கள் வாழ்க்கை அல்லது வருமானத்தில் குறிப்பிடத்தக்க மாற்றம் ஏற்படும் போதும் உங்கள் நிதித் திட்டத்தை மறுபரிசீலனை செய்வது பயனுள்ளதாக இருக்கும்.
நிதி சரிபார்ப்பின் நோக்கம், அடிக்கடி உங்கள் திட்டத்தை மாற்றுவது அல்ல. உங்கள் தற்போதைய சூழ்நிலைக்கும் நீண்டகால இலக்குகளுக்கும் உங்கள் திட்டம் தொடர்ந்து பொருந்துகிறதா என்பதை உறுதி செய்வதே அதன் நோக்கம்.
இறுதியாக
நிதி சரிபார்ப்பு என்பது மிகவும் சிக்கலான செயலாக இருக்க வேண்டியதில்லை.
வருமானம், செலவுகள், சேமிப்பு விகிதம், அவசரகால நிதி, கடன், முதலீடுகள் மற்றும் காப்பீட்டுப் பாதுகாப்பு ஆகிய 7 முக்கியமான எண்களைத் தொடர்ந்து கவனிப்பதன் மூலம், உங்கள் தற்போதைய நிதி நிலையைத் தெளிவாகப் புரிந்துகொள்ள முடியும்.
எது சிறப்பாகச் செயல்படுகிறது, எங்கு மாற்றம் தேவைப்படுகிறது, உங்கள் நிதி இலக்குகளை நோக்கி நீங்கள் தொடர்ந்து முன்னேறுகிறீர்களா என்பதை அறிந்துகொள்ள இந்தச் சரிபார்ப்பு உதவும்.
நிதித் திட்டமிடல் என்பது ஒருமுறை செய்து முடிக்கும் செயல் அல்ல. தொடர்ந்து சரிபார்த்து, தேவையான மாற்றங்களைச் செய்து, எதிர்காலத்திற்குத் தயாராக இருப்பதே சிறந்த நிதி மேலாண்மையின் ஒரு முக்கிய பகுதியாகும்.